【じぶん年金づくり】老後の資産運用は続けるべきか、貯めるタイミングと使うタイミングをご提案【FP事務所トータルサポート】
新着FPブログ講座
検索は


FP事務所の中でも数少ない独立系非販売のFP事務所トータルサポートです。ご相談の多くは、リタイアメントにともなうマネープランニングやそれに伴う資産運用、退職前の経済的自立による早期リタイア・FIREを目指す相談が大変多いFP事務所です。
NISAやFIRE・資産形成や資産活用の連載したブログや雑誌への関連投稿記事も投稿しており、自身の資産運用でも年間400万円超えのインカムゲインを得ており、多くの方に関心が高い『配当生活・配当所得』にも強いファイナンシャルプランナーがブログ形式でお得な情報をお届します。
*******************************
ファイナンシャルプランナーjp専門家登録

このブログ講座を書いているFP
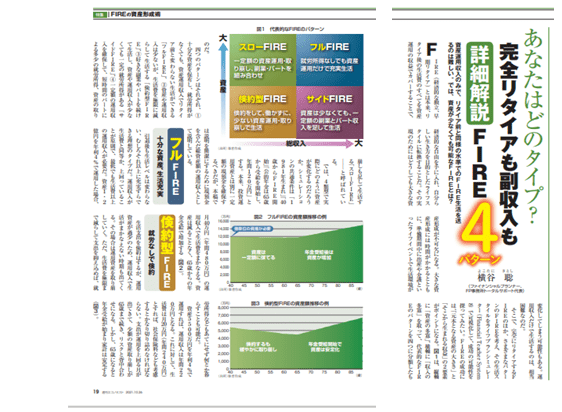
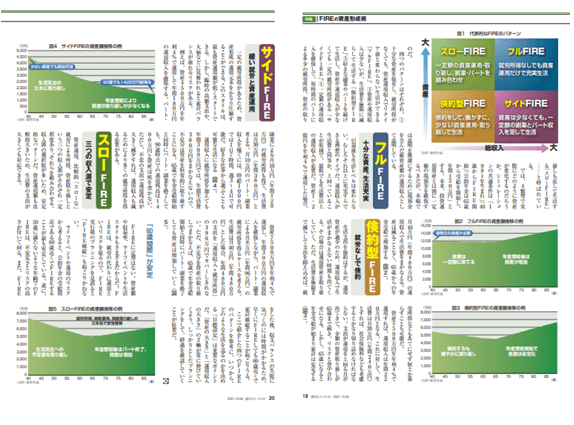
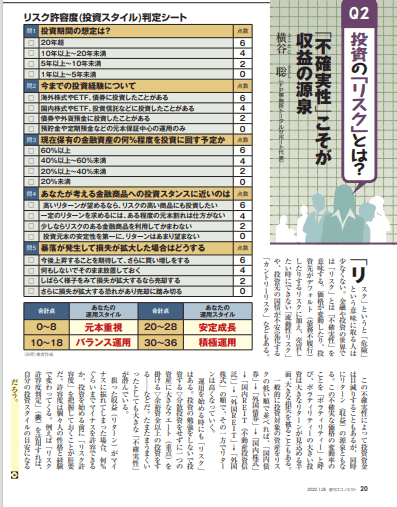
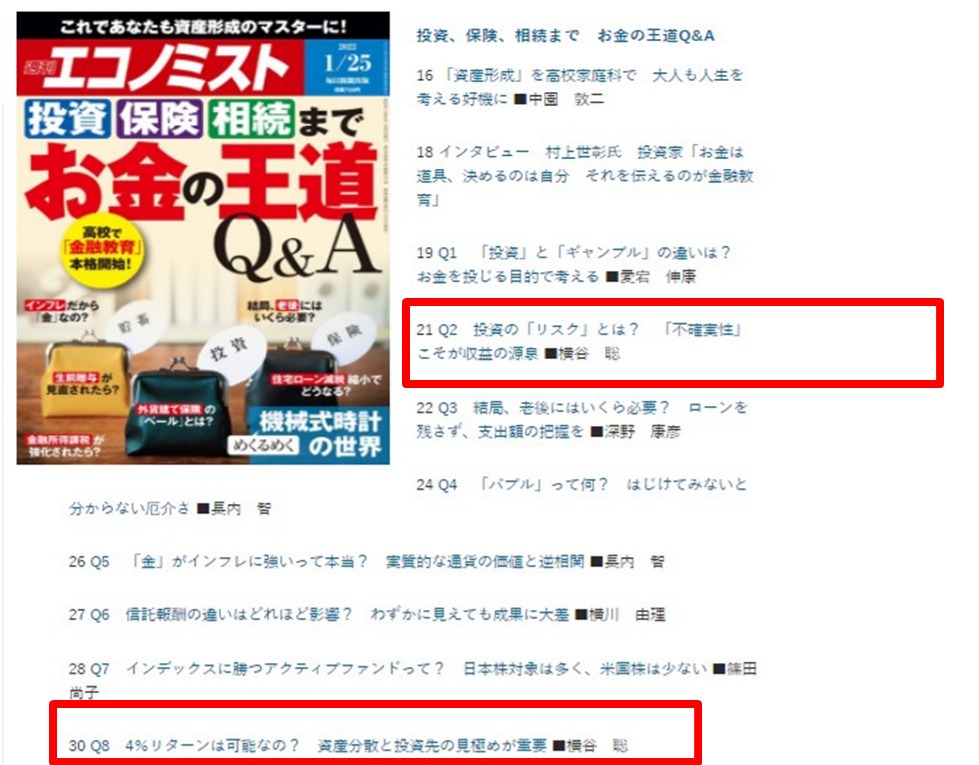
寄稿記事の一例
FP事務所代表の横谷は、日本FP協会のAFP資格をペースとしての「資産設計業務」を提案していますが、運用による自身のインカムゲインがあるからこそ、独立系非販売系の数少ないFPとして、多くのクライアント様から支持されてのコンサルティングができるのです。
つまり『経済的に自立・中立による顧客に寄り添ったコンサル』の実現であり、クライアント様もそれに期待した申し込みが多いと推察しています。
このブログ講座は、お金にまつわる様々な有用な知識を独自の視点や切り口で独立系FP&非販売のFPが解説しています。
*******************************
FPブログ解説 老後の資産運用プランは取り崩しプランとセットで考える
FIRE向けFPコンサルと 『年間400万円超えインカムゲインの獲得』レポートはここから
経済的自由FIRE攻略、もう会社に頼らない/FIREをFPが本気で支援(シリーズ50)
少額非課税制度『NISA』を賢く使って、資産形成と資産活用を実現するブログ講座(シリーズ50)はここから
老後の資産運用と資産取崩しプランは、セットで考えておくことが有利な老後に繋がることがここでわかります。
・なぜ老後の資産運用が大事なのかがわかる。
・運用と同時に取崩し方法も考えておくメリットを理解できる。
・現金だけではなく、運用も継続するメリットを整理できる。
ご自身の老後資産計画に取崩し戦略も同時に立案することで、運用の安定感は増すでしょう。
老後の資産運用というと、「もう年齢的に運用はやめたほうがいいのでは?」と考える人も少なくないでしょう。
その一方で、退職後も長い老後の時間を過ごすことを考えると、現預金だけで資産を持ち続けることが本当に安心なのか、インフレの時代ですから迷う場面も出てきます。
そこで今回はその最適解になれるよう「いつまで、何のために、取り崩すタイミング」について考察しています。
いつまで老後は資産運用すべきか、何のための運用なのか
老後の資産運用は、単にお金を増やすためだけのものではありません。目的はもっと切実、実用的で、老後の生活を安定して続けるための土台をつく上げることにあります。
退職後は現役時代のように毎月の給与が入らなくなり、2ヶ月に1回偶数月の年金だけで生活費を維持することになります。ですから年金や現預金だけでまかなえるとは限らないのです。
食費や住居費に加えて、将来増える可能性の高い医療費や介護費、生活するだけでないご自身の趣味や夫婦での旅行費用など、老後にも必要なお金は実は少なくありません。
そうした支出を支える手段として今行っている資産運用は大きな役割を持つはずです。
そして、老後の資産運用には、もうひとつの大きな不安、長生きリスクへの備えという意味もあります。人は何歳まで生きるかは誰にも分かりません。
もし自分の想定より長く生きれば、資産をただ取り崩していくだけでは途中で資産が足りなくなる可能性もでてきます。
だからこそ、老後資金は「今現在いくらあるのか」だけでなく、「今後何年間、持たせるのか」という視点で考える必要があるのです。
さらに、今後の物価が上がる環境下では、現金の価値が実質的に目減りしやすくなります。そのため、資産の一部を運用しておくことには、インフレ対策としての効果もあります。
老後の資産運用はいつまで続けるべきなのか
老後の資産運用は、「何歳まで続けるか」という問いの正解はありません。それはすべての人一律で決めるものではないからです。
まず考えておきたいのは、そのお金をいつ使うのかを基準にお金を分けることです。つまり資産を細分化して分類するのです。
たとえば、すぐに使う生活費は現金や預金で持っておく、数年以内に使うお金は定期預金や短期の国債などある程度インフレをカバーできる値動きの小さい商品に細かく資産を分けておく。
また、しばらく使わないお金は、ある程度分散されたポートフォリオで資産運用を続けるというように時間軸で考えると整理しやすくなるでしょう。
この考え方をとると、老後だからといって資産を全部現金化する必要はないという事に気づく筈です。
逆に、安全性を重視するあまり、今後まだまだ使わないお金まで現金化してしまうと、将来の物価上昇や長期の支出に対応しにくくなるので注意しましょう。
つまり老後の資産運用とは、運用を続ける部分と、取り崩す部分を分けて考えるのが基本戦略です。
運用をやめるか続けるかの単純化した二択ではなく、使う時期に合わせて形を変えていくイメージのほうが現実的です。
インカム資産とキャピタル資産、取り崩すメリットと注意点は
資産には保有しているだけで「チャリンチャリンと配当などを口座に入れてくれるインカムゲイン」と「資産自体の評価額を増やしてタイミングで売却するキャビタルゲイン」があります。
老後の資産運用ではこのふたつの優劣はありません。とくに老後の資産管理では、「どう増やすか」も大事な視点ですが、どう取り崩すかも非常に重要です。
実は資産を定期的に取り崩すことには、いくつかの分かりやすいメリットがあります。まず、毎月や毎年の取り崩し額を決めておくと、家計管理がしやすくなるというメリットがあります。
年金収入のない月は定期的に取り崩すなど、これによって収入のない月でも生活費の見通しが立ちやすくなり、計画的ならば使いすぎを防ぎやすくもなります。
次に、資産を少しずつ取り崩すことで、売却のタイミングも分散しやすくなります。
一度に大きく売却すると、その時の相場が悪かった場合に不利になることがありますが、分けて取り崩せば、その影響をやわらげやすくなります。
また見えない効果として、定期的な資産の取り崩しは精神的な安心感にもつながります。これは売却しない配当などのインカム資産にも当てはまりますが、計画的な収入はやはり安心感が大きく違うと感じるでしょう。
本来、取り崩すことを目的とした老後資産は徐々に減っていくものが当たり前なのですが、「必要な分だけ計画的に使っている」と整理できれば、過度に不安になりにくくなります。
そして取り崩さなかった残りの資産は、今後も運用し続ける点も老後の資産設計では大きな利点になるでしょう。
資産運用プランと取崩しプランはセットで考えたい
資産運用の計画に老後の取崩し戦略を運用中から考えておくべきかと言えば、運用中から考えておくべきです。
退職してから急に取り崩しプランを決める、プランなく随時取り崩していくよりは、現役時代のうちから準備しておいたほうが、ずっと無理がありません。
なぜなら、取り崩しの設計は、資産運用する金融資産の配分や緊急予備資金になる現預金の確保額と大きく直結するからです。
もし将来、相場環境が悪化したりしてが慌てて動いて判断するよりは、あらかじめ戦略や方針を決めておくほうが、老後に入ってからの迷いが少なくなるでしょう。
戦略を立案するうえで、考えておきたい重要な点を整理します。
・何年後にどのくらい使う予定があるのか
・生活費としてどれくらいの現金を持つのか
・どの資産を優先して取り崩すのか
こうしたことを事前に整理しておくと、老後の資産運用はかなり安定しやすくなるでしょう。
特に、値動きのある株式運用資産や為替が影響する資産を持っている場合は、運用を続ける部分と生活費に充てる部分をしっかりと分けておくことが大切です。
老後の資産運用は、若いころのように「増やすこと」だけを目的にするものではありません。
むしろ、資産を長く、安定して、必要なタイミングで使えるようにすることが本質の運用です。
そのためには、短期・中期・長期でお金を分けて考えると分かりやすくなります。
すぐ使うお金は現金や預金で持ち、数年以内に使うお金は比較的安定した資産に置き、しばらく使わないお金は運用を続ける。この整理ができると、老後の資産管理はぐっと現実的になります。
老後の資産運用で大切なのは、全部を安全にすることでも、全部を運用に回すことでもありません。いつ使うお金なのかを見極め、その時期に合わせて持ち方を変えることです。
取り崩しは運用のあとに考えるのではなく、運用している段階から準備しておく。そうすることで、老後の生活はより安定しやすくなるでしょう。
まとめ
老後の資産運用は、単に資産を増やすためではなくなります。
老後の資産運用は、不足しがちな年金の補完、豊かな生活費の補填・長生きリスクへの備え・インフレ対策という役割を持っています。
運用をいつまで続けるかは年齢だけで決めるのではなく、そのお金をいつ使うのかで考えるのが基本です。
また、資産を定期的に取り崩すことには、家計管理がしやすいことや、相場変動の影響を分散しやすいこと、心理的な負担を軽くしやすいことなどのメリットがあります。
大切なのは、老後になってから考えるのではなく、運用している段階から取り崩し方まで見据えて準備しておくことです。
資産を「増やす」と「使う」を切り分けず、長く安心して暮らすためのセットとしての流れとして設計することが、老後資産運用の本質といえるでしょう。
資産拡大も大事ですが、それだけでなく資産活用や取崩しも重要な運用戦略の一部です。
今回のFPブログ講座いかがでしたか?
これらのブログ講座は皆様の「日本ブログ村」などへの下のクリックバーナーでのポイントが作成の原動力になっています。
少しでもこの情報が役立ったとお考えの方は、下のバナーをクリックください。当事務所のお得な情報提供記事へのエネルギーになります。ご協力を!!
★このFPブログ講座を書いてる人★
独立系非販売の数少ないファイナンシャルプランナーとして活動中
40代でも間に合う5,000万円資産形成を提唱しておりメディア記事も多数寄稿
経験ノウハウによる老後資金や資産形成へ向けた家計改善、iDeCoやNISA運用による資産形成、バランスの取れた米国国債債券投資を組み合わせてのアセットプラン作成、ライフプランからのアドバイスやリタイアメント向け相談やコンサルタントを行っている。
東京浅草の下町FPとして、ブログ講座やメルマガが好評で読者・会員も多数。
この講座をベースとして注目のFP監修本『最新版 お金の教科書』も発刊され、資産形成ノウハウを公開している。
保険や金融商品を販売しない顧客中心のコンサルで、様々なサービスを提供中。
まずはFPに聞いてみたいという方はここから (クリックで画面移動します)
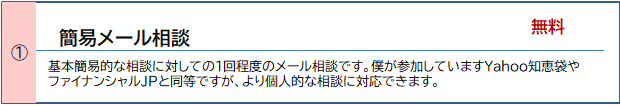
より具体的な相談に特化して聞いてみたい方 特におすすめ

個別に顔を見て資料なども含めたWEB面談をしたいという方に最適。(1h)
全国どこからでもリモート可能です。(最も指名が多く人気です(初回のみ最大1.5h))
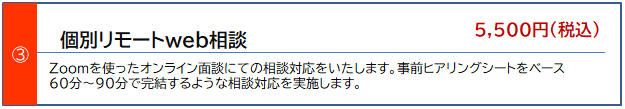
オールインワンの基本パック(個別WEB面談+ライフプラン+提案書)FPコンサルの王道

FP事務所トータルサポートからご挨拶
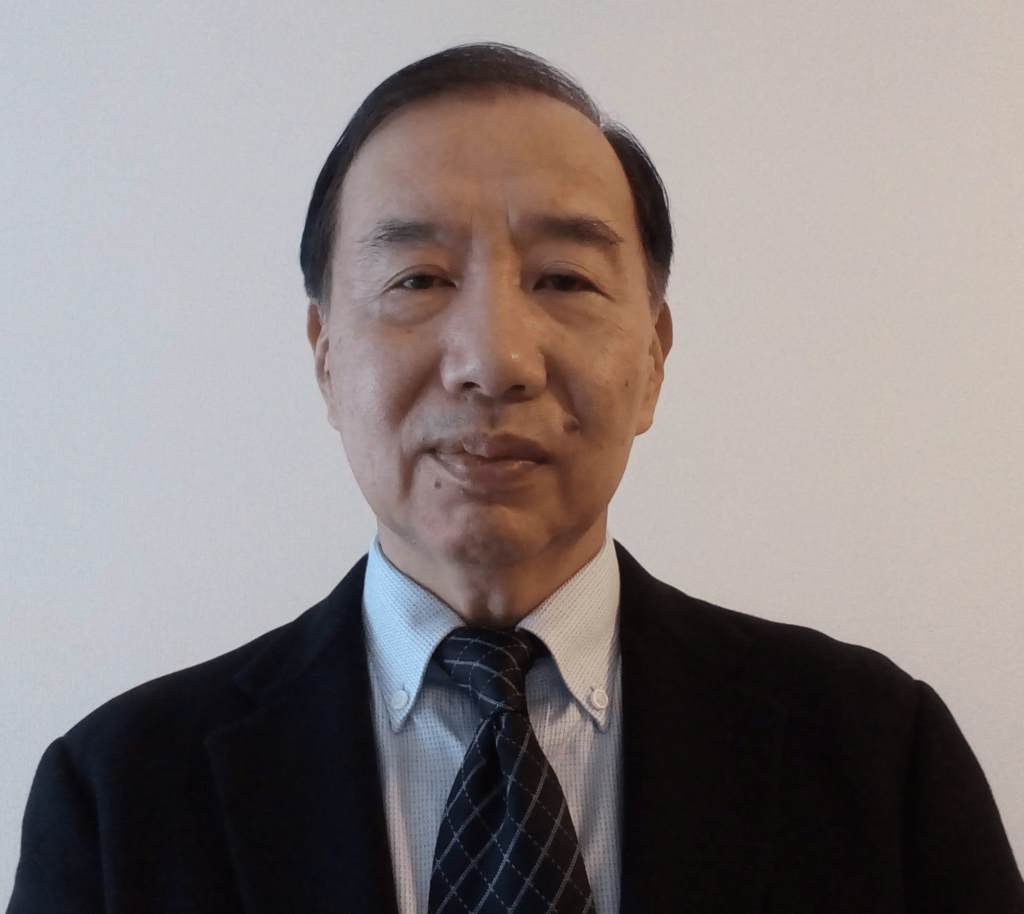
数あるファイナンシャルプランナー事務所から当事務所への訪問ありがとうございます。トータルサポート代表の横谷です。
当事務所は、保険も金融商品も販売しない、コンサルタントのみで開業している数少ない『独立系非販売』のFP事務所です。当所の特徴は、国家資格のFP資格とともに実際の資産運用を行っている現役の投資家でもある点です。
人生の3大資金といわれる『教育資金』『住宅資金』『老後資金』などの資産形成やFIREと言われる早期リタイアの為の資産形成などの運用対策や貯蓄対策を中心にして活動しています。
- 資産形成に挑戦したい方
- 資産運用を始めたい、やられている方
- FIREやリタイアメントを考えている方
そんな方には最適なファイナンシャルプランナーです。
自身もFIREと言われる経済的自立とともに資産運用を行っており、現在いろいろな運用先から年間400万円を超える配当・分配金などのインカム収入を得ています、その経験やノウハウもコンサルティングで活用しています。
FP事務所ナビゲーション
詳しくは下の各メニューをクリックしていただき、いろいろご確認ください。
代表プロフィール
FP事務所トータルサポートの特徴
早期リタイアFIRE実現サポートの検証
資産形成・資産運用
お金の健康診断ライフプラン作成
ライフプランシュミレーター比較
FP相談のいろいろな事例
コンサル後の相談者様の声
FPコンサルの料金体系
お問い合わせについて
FP監修本『最新版 お金の教科書』
プライバシーポリシー/個人情報保護
お金の基本の学習が出来ます。
ご連絡、お待ちしています。
閲覧ありがとうございました。最後にFPランクキング投票に参加ください。
あなたへのおすすめ記事
 シリーズ自分年金づくり①『年金だけでは暮らせない』皆はどうしている?【FP事務所トータルサポートブログ】
 2025年インカム投資まとめ『じぶん年金づくりの近道』 NISA高配当投資で老後充実【FP事務所トータルサポート】
 【じぶん年金づくり】老後生活資金を見積もり将来の経済的不安を払拭しよう【FP事務所トータルサポートブログ講座】
 【じぶん年金づくり】株価とCPI物価は連動するなら株式一択って本当なのか?
 【じぶん年金づくり】為替介入は一時的効果、そんなドルでも持つべき通貨と言われる理由
 【じぶん年金づくり】”金利のある世界”利回り5%超えの超長期既発国債も登場中、個人向け・新窓販国債はありか【FP事務所トータルサポート】
 【じぶん年金づくり】26年7月国債、高金利時代の国債へ 「変動10年一択」に変化も【FP事務所トータルサポート】 【じぶん年金づくり】高齢者だけの話ではない?金融所得把握で社会保険料増加の近未来【FP事務所トータルサポート】
 【じぶん年金作り】30年振り利率3%の長期金利、債券金利ピークはまだ先?、財務省国債想定金利も3.8%予算化へ【FP事務所トータルサポート】
 株式だけで十分か、日本国債も持つべきか?ひとつの答え【FP事務所トータルサポート】
関連記事
- 株式だけで十分か、日本国債も持つべきか?ひとつの答え【FP事務所トータルサポート】
- 【じぶん年金作り】30年振り利率3%の長期金利、債券金利ピークはまだ先?、財務省国債想定金利も3.8%予算化へ【FP事務所トータルサポート】
- 【じぶん年金づくり】高齢者だけの話ではない?金融所得把握で社会保険料増加の近未来【FP事務所トータルサポート】
- 【じぶん年金づくり】26年7月国債、高金利時代の国債へ 「変動10年一択」に変化も【FP事務所トータルサポート】
- 【じぶん年金づくり】”金利のある世界”利回り5%超えの超長期既発国債も登場中、個人向け・新窓販国債はありか【FP事務所トータルサポート】
- 【じぶん年金づくり】為替介入は一時的効果、そんなドルでも持つべき通貨と言われる理由
- 【じぶん年金づくり】株価とCPI物価は連動するなら株式一択って本当なのか?
- 【じぶん年金づくり】老後生活資金を見積もり将来の経済的不安を払拭しよう【FP事務所トータルサポートブログ講座】
- 2025年インカム投資まとめ『じぶん年金づくりの近道』 NISA高配当投資で老後充実【FP事務所トータルサポート】
- シリーズ自分年金づくり①『年金だけでは暮らせない』皆はどうしている?【FP事務所トータルサポートブログ】