株式だけで十分か、日本国債も持つべきか?ひとつの答え【FP事務所トータルサポート】
新着FPブログ講座
検索は



FP事務所の中でも数少ない独立系非販売のFP事務所トータルサポートです。ご相談の多くは、リタイアメントにともなうマネープランニングやそれに伴う資産運用、退職前の経済的自立による早期リタイア・FIREを目指す相談が大変多いFP事務所です。
NISAやFIRE・資産形成や資産活用の連載したブログや雑誌への関連投稿記事も投稿しており、自身の資産運用でも年間400万円超えのインカムゲインを得ており、多くの方に関心が高い『配当生活・配当所得』にも強いファイナンシャルプランナーがブログ形式でお得な情報をお届します。
*******************************
ファイナンシャルプランナーjp専門家登録

このブログ講座を書いているFP
寄稿記事の一例
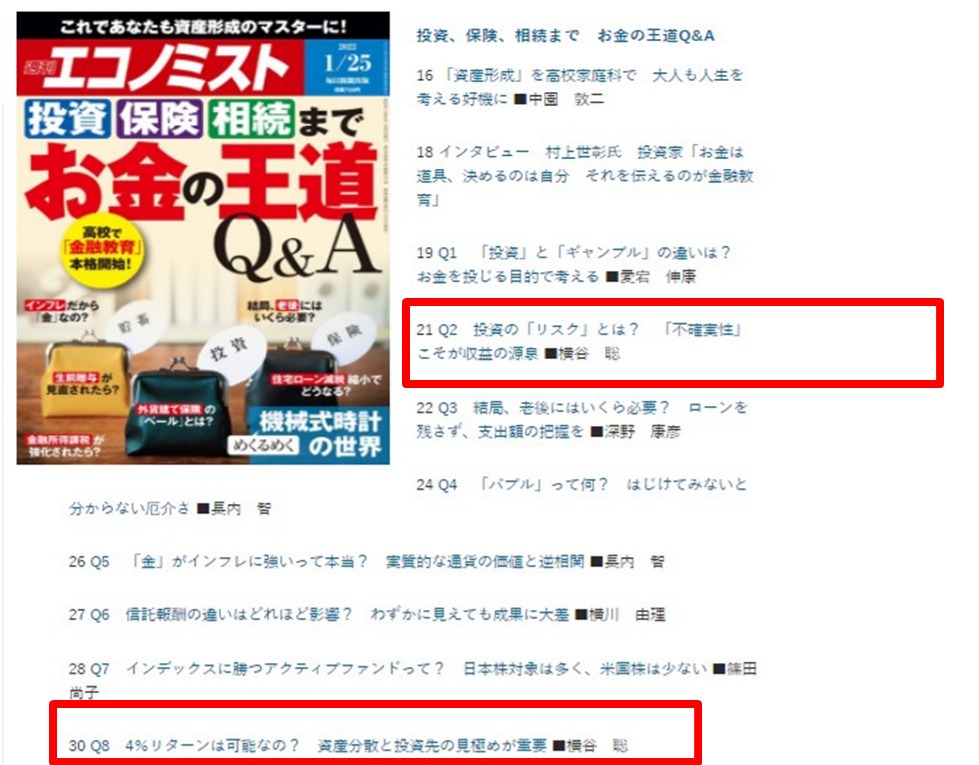
FP事務所代表の横谷は、日本FP協会のAFP資格をペースとしての「資産設計業務」を提案していますが、運用による自身のインカムゲインがあるからこそ、独立系非販売系の数少ないFPとして、多くのクライアント様から支持されてのコンサルティングができるのです。
つまり『経済的に自立・中立による顧客に寄り添ったコンサル』の実現であり、クライアント様もそれに期待した申し込みが多いと推察しています。
このブログ講座は、お金にまつわる様々な有用な知識を独自の視点や切り口で独立系FP&非販売のFPが解説しています。
*******************************
株式だけで十分か、日本国債も持つべきか
FIRE向けFPコンサルと 『年間400万円超えインカムゲインの獲得』レポートはここから
経済的自由FIRE攻略、もう会社に頼らない/FIREをFPが本気で支援(シリーズ50)
少額非課税制度『NISA』を賢く使って、資産形成と資産活用を実現するブログ講座(シリーズ50)はここから
資産運用は株式一択、インフレ時代に債券は必要ないという意見に対する答えが見つかります。
・資産運用には株式が有効だという理由が分かる。
・インフレ時代では債券投資はやるべきでないという理由とそうでないという双方の理由を理解できる。
・この議論の一つの答えは年代別ではなく、運用方針の違いだといえる理由が分かる。
「資産を増やしたいなら、株式だけでいい。国債はリターンが低いから不要だ」
こうした考え方をされる方の意見には、たしかに一理あります。これは2者択一の考え方の究極ですが、どちらにもメリットやデメリットがあるからで双方を知ることは大事です。
昨今の日本の金利上昇の背景と今まで見向きもされなかった債券投資を今後どう活用できるのかについて考察していきます。
インフレ時代の資産配分を考えると
「資産を増やしたいなら、株式だけでいい。国債はリターンが低いから不要だ」
そんな考え方には、たしかに一理あります。
長い目で見れば、株式は企業の成長を取り込める資産であり、インフレに対応しながら資産を伸ばしていける可能性が高い金融商品だからです。
つまり経済活動の中で企業の利益を追求する姿勢、新たなイノベーションを作り出す成長力に資金を預けるのは株式の成長=自身の投資資金の成長に直結する可能性が高いからです。
一方で日本国債は、値動きが比較的穏やかで安心感はあるものの、爆発的に増える資産ではありません。どちらかと言えば「インフレ率と共に金利が上昇する」性質のものです。
資産を増やすことだけを最優先にするなら、国債は遠回りに見えるのは当然だと考える方が多いのは納得できます。
ただ、今のマーケット・市場環境は少し複雑です。
コロナ禍にばら撒いたお金やウ・ロシアや米・イランの戦争による原油の高騰はいやおなしにインフレを誘引、世界的に長期金利は上がりやすく、世界的にインフレが続いています。
例えば、米国の10年国債利回りの5%超えの高水準が意識され、ドイツや英国でも長期債利回りの上昇が報じられています。
日本の10年国債利回りも上昇し、海外金利の上振れやインフレ、政策見通しの変化が意識される局面です。
つまり、資産運用は「株式か債券のどちらが高く増えるか」だけではなく、「どの資産がどの役割を持つのか」で考える時代の到来だといえるのです。
最新の国債利回りが上がっている背景
最近の国債利回り上昇には、いくつかの要因が重なっています。
いったい何が長期金利を押し上げているのか?
最近の国債利回り上昇には、いくつかの要因が重なっています。
ひとつは、インフレが思ったほどすぐには落ち着いていないことです。物価が粘着的に高いと、債券市場では「将来の金利も高めに推移するのではないか」という見方が強まりやすくなります。
もうひとつは、中央銀行の政策見通しです。米国ではインフレによる利上げ実行と共に利下げのタイミングも意識され、日本では日銀の利上げ観測が重なり、金利の先行きが読みにくくなっています。
さらに、財政不安や国債発行供給の多さ、海外投資家の売買動向も長期金利を押し上げる材料になっているようです。
昨今の状況でいえば、日本国債も海外資金の動きが大きく意識される場面がありました。
こうした環境では、固定金利の債券は見通しを立てやすい反面、金利上昇局面では相対的に魅力が薄れやすくなります。
逆にいえば、金利が上がっているときこそ、国債は「安全資産・逃避通貨」という一言だけでは片づけられず、債券という金融商品の性質を見分ける目が必要になります。
運用は株式だけで充分という考え方も
この発想は「増やす力」を最大化したい人の発想
株式だけで充分、運用一択という人の考え方は、比較的シンプルです。
企業は利益を出し、成長し、配当を出し、価値を高めていく。だから長期で持つなら株式が最も合理的、という発想です。
これはインフレ局面でも、企業は値上げによる価格転嫁を通じて収益を守りやすく、資産の実質価値を保ちやすいという見方があり、インフレイコール需要減速と言い切れないのです。
また、株式に集中特化する人の中には、国債は安定しているが、増え方があまりにも遅い。どうせリターンを抑えるなら、最初から株式に寄せたほうがいいと考える人も多数います。
確かに、資産を増やすことだけを目的にするなら、その論理はわかりやすいものです。
ただし、株式は値動きが大きく、フレ幅が多きがゆえに下落局面では想像以上に資産が減ることがよくあります。
たとえ長期では報われやすくても、途中の変動に耐えられないなら、頭の中の理屈どおりにはいきません。
株式だけでいくという考え方は、「下落しても売らない」下落耐性とか握力があることが前提であり、そういう人が向いた投資を方法だと言えます。
それならはせ日本国債を考える理由とは
「守る力」と「使う時期」を分ける発想
一方で、日本国債をポートフォリオに入れる考え方にも、ちゃんと意味があります。
まず、株式より値動きが穏やかなため、資産全体のブレを抑えやすいことです。資産が大きく増えることはなくても、急な下落で心が揺れにくいというのは、実は非常に大きな価値です。
これはその時になってみないとなかなか分かりにくいのですが、実感されている投資家も多いと思います。
もうひとつはタイミングの考え方で、使う時期が近いお金の置き場所としては債券は向いていることです。
数年以内に使う予定がある資金まで株式に入れてしまうと、相場が下がったときにタイミングを選べなくなります。
その点、国債は「近い将来使う資金」を10年・5年・3年・2年の国債に分散したりして一時的に置いておく場所として債券は機能しやすいといえます。
さらに、国債の中にも性質の違いがあります。債券の多くは固定金利型は見通しが立てやすい一方で、金利が上がると相対的に不利になりやすいです。
一部の個人向け国債の変動10年型であれば、利率が利付国債より抑えられているものの、金利上昇にある程度追随できるため、金利環境の変化に対しても少し強くなります。
つまり、国債を持つ意味は「安全だから」だけではなく、今後の資金の使い道と時間軸を分けるためにもあるのです。
株式と日本国債の違い
似ているようで、役割はかなり違う
迷っている方に対して申し上げれば、株式は「増やすための資産」、国債は「守るための資産」と考えると整理しやすくなります。
株式は長期成長とインフレ対応に強みがありますが、上下の振れ幅は大きいです。一方、日本国債は値動きが比較的穏やかで、資金を安定的に増やし計画的に置いておくという部分優れているのです。
一方ではなく、どちらが何を担うのかが違うのです。株式だけでいくという考え方は「成長の最大化」に向いており、日本国債を組み合わせる考え方は「運用や市場変動の平準化」や「資金の用途分け」に向いています。
ただし債券はその性格上安定的な運用が可能という反面、インフレが強い局面では実質価値が目減りしやすいこともあります。これを実質価値と言います。
名目ではなく実質で考える
インフレが進むと、同じ1万円でも買えるものが減っていきます。だからこそ、資産運用では単に名目上いくら増えたかではなく、物価上昇を差し引いた後にどれだけ価値を保てるかが重要になります。
20年後の500万円の価値は、インフレの継続でもしかしたら今の300万円の価値=購買力しかないことがあるのです。
この点、株式は比較的インフレに強い資産です。企業が値上げを収益に反映できれば、利益も伸びやすく、結果として資産の実質価値を保ちやすいからです。
逆に日本国債は、安定感がある一方で、インフレが強いと「持っているだけでは勝てない」場面がどうしても出てきます。
だからこそ、インフレ対策としては株式が主役であり、国債は補助的な役割だと考える人が多くいるのです。
年代別に債券も含むポートフォリオは必要なのか
答え=年齢よりも「いつ使うか」が大事
まず20代から30代は、時間を味方にしやすい年代です。それは資産を育てる期間が長く取れるので、株式中心でもよいと考えやすくなります。
多少の下落を受け止められるなら、時間が解決してくれる可能性が高く、インフレに負けにくい株式中心の配分を取りやすい時期です。
次に40代から50代になると、資産を増やしたい気持ちと、守りたい気持ちが同時に強くなります。教育費や住宅費などの大きな資金支出も重なりやすいため現金に近い資産も必要になります。
つまり株式だけに寄せるより、日本国債や現金を組み合わせたほうが、生活とのバランスを取りやすくなります。
そして60代以降は、資産を大きく増やすことより、取り崩しながら長く持たせることが中心になります。
ここでは、生活費に近い部分を国債や現金で安定させつつ、インフレ対策として一定割合の株式を持つ、という考え方が現実的です。
ただし、これは一般論であり年代で区切るというより、その資産をいつどう使うのかで考えるほうが、配分を作る時の本質に近いといえそうです。
まとめ 株式は成長に、日本国債は安定に
結局、株式だけでよいのか 答えは「目的次第」
株式だけで十分だと考える人は、長期で資産を増やしたい、下落しても持ち続けられる、近い将来に使うお金ではない、という条件に当てはまるかどうかを考えて運用する事です。
そうした割り切った投資家にとっては、国債をあえて持つ必要性は薄く見えるかもしれません。
一方で、日本国債を組み入れる意味があるのは、相場の上下で行動がぶれやすい、生活資金を守りたい、取り崩しに備えたい、といった人です。
株式が資産形成の最適解だとしても運用するのは人です。逆に国債だけが正解でもありません。大事なのは、増やす部分と守る部分を分けることです。
株式は成長、日本国債は安定に整理
株式だけでいく考え方には、長期成長を最大化しやすく、インフレにも対応しやすいという強みがあります。
その一方で、日本国債には、値動きを抑え、使う時期が近い資金を安定的に置く役割があります。
最近のように長期金利が上がりやすい局面では、株式か国債かの二択ではなく、どちらに何の役割を持たせるかを考えることが、より大切になっており自身のポートフォリオを双方否定せず検討されることをお勧めします。
今回のFPブログ講座いかがでしたか? これらのブログ講座は皆様の「日本ブログ村」などへの下のクリックバーナーでのポイントが作成の原動力になっています。
少しでもこの情報が役立ったとお考えの方は、下のバナーをクリックください。当事務所のお得な情報提供記事へのエネルギーになります。
ご協力を!!
★このFPブログ講座を書いてる人★
独立系非販売の数少ないファイナンシャルプランナーとして活動中
40代でも間に合う5,000万円資産形成を提唱しておりメディア記事も多数寄稿
経験ノウハウによる老後資金や資産形成へ向けた家計改善、iDeCoやNISA運用による資産形成、バランスの取れた米国国債債券投資を組み合わせてのアセットプラン作成、ライフプランからのアドバイスやリタイアメント向け相談やコンサルタントを行っている。
東京浅草の下町FPとして、ブログ講座やメルマガが好評で読者・会員も多数。
この講座をベースとして注目のFP監修本『最新版 お金の教科書』も発刊され、資産形成ノウハウを公開している。
保険や金融商品を販売しない顧客中心のコンサルで、様々なサービスを提供中。
まずはFPに聞いてみたいという方はここから (クリックで画面移動します)
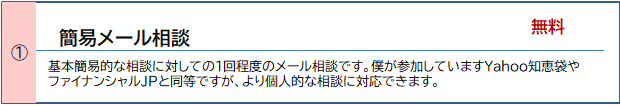
より具体的な相談に特化して聞いてみたい方 特におすすめ

個別に顔を見て資料なども含めたWEB面談をしたいという方に最適。(1h)
全国どこからでもリモート可能です。(最も指名が多く人気です(初回のみ最大1.5h))
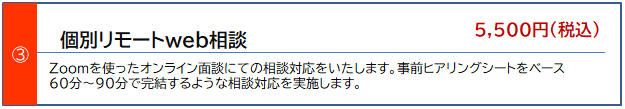
オールインワンの基本パック(個別WEB面談+ライフプラン+提案書)FPコンサルの王道

FP事務所トータルサポートからご挨拶
数あるファイナンシャルプランナー事務所から当事務所への訪問ありがとうございます。トータルサポート代表の横谷です。
当事務所は、保険も金融商品も販売しない、コンサルタントのみで開業している数少ない『独立系非販売』のFP事務所です。当所の特徴は、国家資格のFP資格とともに実際の資産運用を行っている現役の投資家でもある点です。
人生の3大資金といわれる『教育資金』『住宅資金』『老後資金』などの資産形成やFIREと言われる早期リタイアの為の資産形成などの運用対策や貯蓄対策を中心にして活動しています。
- 資産形成に挑戦したい方
- 資産運用を始めたい、やられている方
- FIREやリタイアメントを考えている方
そんな方には最適なファイナンシャルプランナーです。
自身もFIREと言われる経済的自立とともに資産運用を行っており、現在いろいろな運用先から年間400万円を超える配当・分配金などのインカム収入を得ています、その経験やノウハウもコンサルティングで活用しています。
FP事務所ナビゲーション
詳しくは下の各メニューをクリックしていただき、いろいろご確認ください。
代表プロフィール
FP事務所トータルサポートの特徴
早期リタイアFIRE実現サポートの検証
資産形成・資産運用
お金の健康診断ライフプラン作成
ライフプランシュミレーター比較
FP相談のいろいろな事例
コンサル後の相談者様の声
FPコンサルの料金体系
お問い合わせについて
FP監修本『最新版 お金の教科書』
プライバシーポリシー/個人情報保護
お金の基本の学習が出来ます。
ご連絡、お待ちしています。
閲覧ありがとうございました。最後にFPランクキング投票に参加ください。